Dòng vốn mới từ các quỹ chỉ số được kỳ vọng sẽ chảy vào thị trường, song áp lực vĩ mô và những hạn chế về khả năng tiếp cận vẫn khiến nhà đầu tư lo ngại.
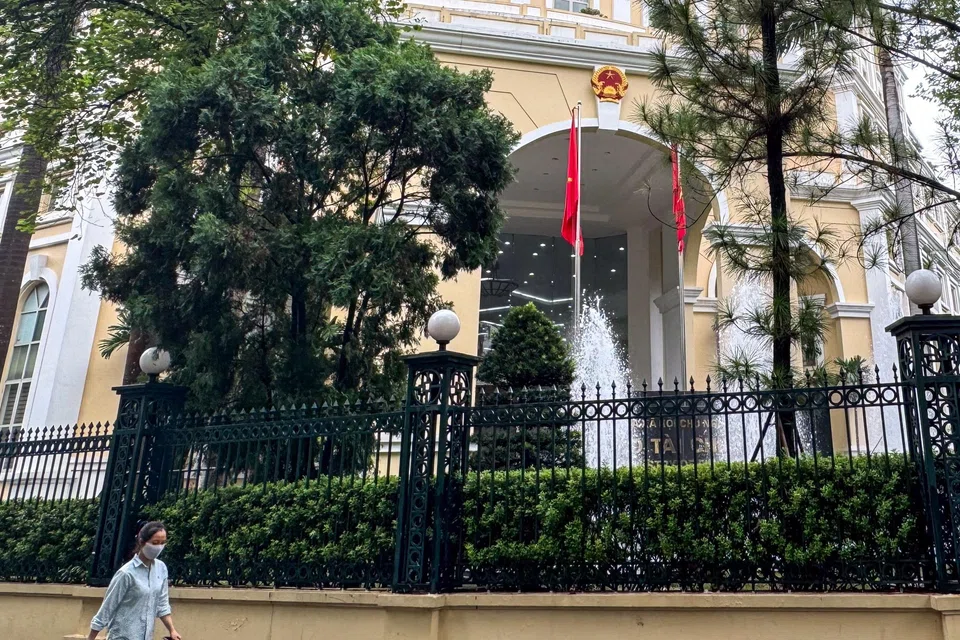
Bộ Tài chính Việt Nam tại Hà Nội. Những cải cách của cơ quan quản lý đã góp phần giúp thị trường chứng khoán Việt Nam được FTSE Russell nâng hạng lên “thị trường mới nổi thứ cấp”. Ảnh: Reuters
Chứng khoán Việt Nam giảm điểm trong phiên đầu tiên chính thức gia nhập các bộ chỉ số thị trường mới nổi của FTSE Russell. Diễn biến này cho thấy thông tin nâng hạng được chờ đợi từ lâu đã phần lớn phản ánh vào giá, trong khi dòng vốn ngoại kỳ vọng sẽ chỉ giải ngân theo từng giai đoạn.
Trong phiên thứ Hai (21/9), VN-Index giảm 0,88%, tương đương gần 16 điểm. Giá trị giao dịch trên Sở Giao dịch Chứng khoán TP.HCM (HoSE) giảm 33% so với phiên thứ Sáu và thấp hơn gần 9% so với mức bình quân của tuần trước.
Diễn biến khá trầm lắng này xuất hiện trong ngày Việt Nam chính thức chuyển từ nhóm thị trường cận biên lên thị trường mới nổi thứ cấp, khép lại hành trình kéo dài tám năm kể từ khi FTSE Russell lần đầu đưa thị trường Việt Nam vào danh sách theo dõi nâng hạng năm 2018.
Tuy nhiên, thay vì tạo ra một làn sóng vốn mới ồ ạt, phiên giao dịch đầu tiên cho thấy nhà đầu tư đã phần lớn đón đầu sự kiện và không còn xem việc nâng hạng là động lực đáng kể đối với thị trường trong ngắn hạn.
“Làn sóng đầu tiên của hoạt động cơ cấu vị thế liên quan đến FTSE về cơ bản đã được thị trường hấp thụ. Trong khi đó, thị trường khó có thêm động lực thanh khoản lớn từ hoạt động phân bổ theo chỉ số cho tới kỳ phân bổ tiếp theo của FTSE trong vài tháng tới”, ông Tyler Nguyen, Giám đốc Chiến lược thị trường tại Chứng khoán TP.HCM, nhận định trong báo cáo công bố hôm thứ Hai.
Ông Nguyễn Thế Minh, Giám đốc Khối Ngân hàng Đầu tư tại Chứng khoán An Bình, cũng cho rằng thông tin nâng hạng đến thời điểm này đã phần lớn được phản ánh vào giá. Quy mô dòng vốn giải ngân trong đợt đầu còn tương đối nhỏ so với quy mô của thị trường.
Việt Nam được đưa vào Bộ chỉ số cổ phiếu toàn cầu FTSE theo bốn đợt, thay vì được phân bổ toàn bộ tỷ trọng ngay lập tức. Trong tháng 9 này, Việt Nam mới được bổ sung 10% tỷ trọng đầu tư; các đợt tiếp theo lần lượt là 20% vào tháng 3/2027, 35% vào tháng 6 và 35% còn lại vào tháng 9/2027.
FTSE Russell cho biết việc phân bổ theo từng giai đoạn nhằm kiểm soát dòng vốn và thanh khoản trong quá trình chuyển đổi.
Các chuyên gia thị trường dự báo tổng dòng vốn thụ động gắn với sự kiện nâng hạng có thể đạt khoảng 2 tỷ USD. Nếu tính cả vốn chủ động và thụ động, tổng dòng vốn đầu tư có thể đạt từ 6–8 tỷ USD trong vòng 12 tháng.
SSI Research ước tính trong đợt phân bổ đầu tiên, các quỹ hoán đổi danh mục (ETF) mô phỏng những chỉ số toàn cầu của FTSE sẽ mua ròng khoảng 240 triệu USD tại 27 cổ phiếu Việt Nam.
FTSE Russell lần đầu công bố quyết định nâng hạng Việt Nam từ thị trường cận biên lên thị trường mới nổi thứ cấp vào tháng 10 năm ngoái. VN-Index tăng khoảng 41% trong năm 2025, nhưng từ đầu năm 2026 đến nay chỉ tăng chưa tới 1%, sau khi đánh mất phần lớn mức tăng của nhịp phục hồi trước đó, thời điểm chỉ số thiết lập đỉnh lịch sử vào tháng 5.
Những lực cản từ kinh tế vĩ mô
Trong phiên thứ Hai, nhà đầu tư nước ngoài bán ròng 676,7 tỷ đồng, tương đương 26 triệu USD, trên cả ba sở giao dịch. Diễn biến này đảo ngược một phần giá trị mua ròng hơn 2.600 tỷ đồng trong tuần trước, ngay trước thời điểm quyết định nâng hạng chính thức có hiệu lực.
Mặc dù Việt Nam duy trì tốc độ tăng trưởng tổng sản phẩm quốc nội (GDP) ở mức cao, khối ngoại vẫn liên tục bán ròng. Từ đầu năm đến nay, nhà đầu tư nước ngoài đã bán ròng gần 95.000 tỷ đồng cổ phiếu Việt Nam, sau khi rút ròng khoảng 5 tỷ USD trong năm 2025.
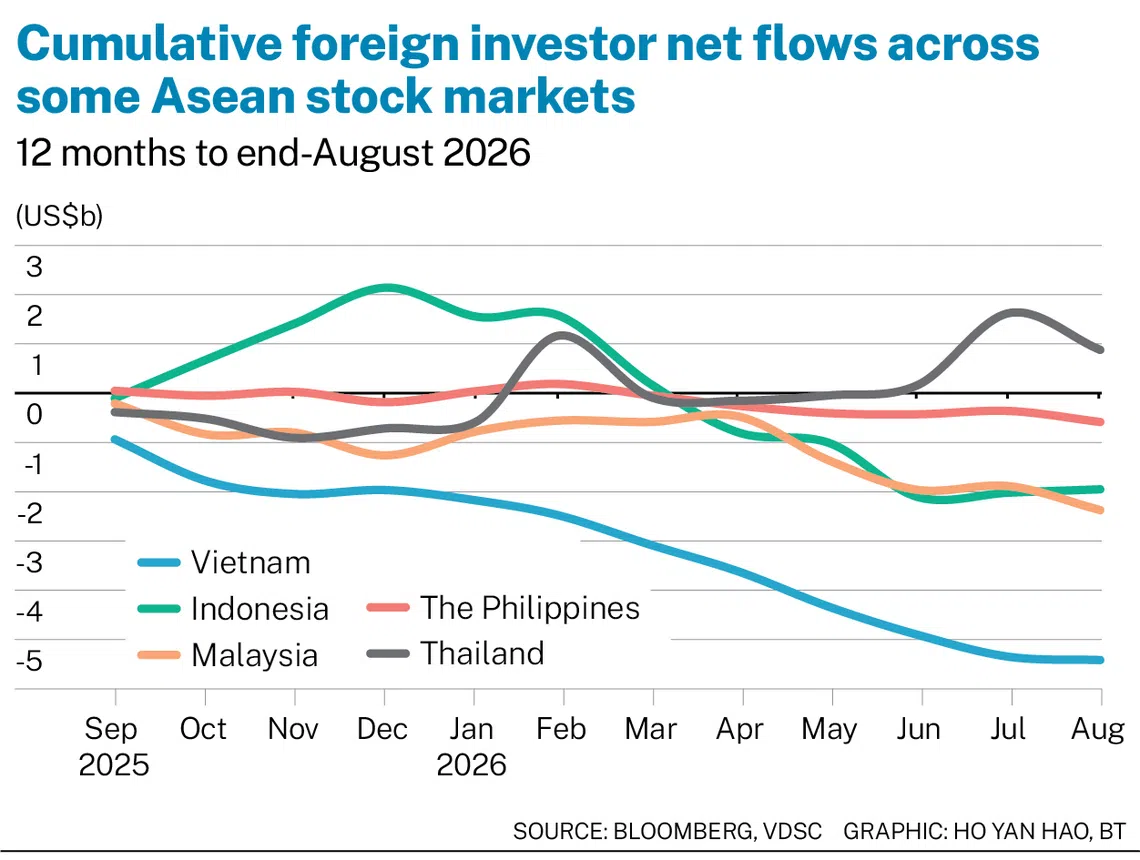
Yếu tố quyết định xu hướng mua ròng của nhà đầu tư nước ngoài nhiều khả năng nằm ở bối cảnh kinh tế vĩ mô toàn cầu, thay vì bản thân sự kiện nâng hạng.
“Kể từ năm 2024, những thay đổi của môi trường lãi suất đã trở thành một trong những yếu tố chính tác động đến dòng vốn”, ông Minh nhận định, đồng thời lưu ý rằng nhà đầu tư nước ngoài đã duy trì xu hướng bán ròng trên thị trường Việt Nam trong những năm gần đây.
Lợi suất trái phiếu và chi phí vốn gia tăng tại các thị trường lớn khiến việc phân bổ vốn vào các thị trường mới nổi trở nên kém hấp dẫn hơn. Trong khi đó, dòng vốn toàn cầu ngày càng tập trung vào nhóm cổ phiếu liên quan đến trí tuệ nhân tạo – lĩnh vực mà thị trường Việt Nam hiện có tương đối ít cơ hội đầu tư.
Dù vậy, ông Minh cho rằng việc được FTSE nâng hạng vẫn mở ra một nguồn cầu mới từ nhà đầu tư nước ngoài. Tuy nhiên, lượng vốn này nhiều khả năng chỉ bù đắp được một phần dòng vốn ngoại đã rút khỏi thị trường trước đó, thay vì ngay lập tức đảo chiều hoàn toàn xu hướng bán ròng.
“Những nguyên nhân khiến họ bán ra phải được cải thiện thì họ mới quay lại vị thế mua ròng”, ông cho biết, đồng thời chỉ ra lạm phát, mặt bằng lãi suất toàn cầu và chi phí vốn là những biến số then chốt.
Thách thức trong dài hạn
Thử thách lớn hơn đối với Việt Nam bắt đầu sau khi được FTSE nâng hạng. Thị trường không chỉ cần thu hút dòng vốn mô phỏng chỉ số, mà còn phải bảo đảm có đủ số lượng cổ phiếu đáp ứng yêu cầu về quy mô và thanh khoản để duy trì điều kiện đầu tư.
Dù thị trường đã được nâng hạng, các nhà quản lý quỹ chủ động nước ngoài vẫn lựa chọn khá thận trọng. Một số quỹ tiếp tục đứng ngoài do lo ngại về độ rộng hạn chế của thị trường, mặt bằng định giá, chất lượng quản trị doanh nghiệp cũng như những bất ổn liên quan đến địa chính trị và chính sách thuế quan.
“Vấn đề không chỉ nằm ở việc được nâng hạng”, ông Minh nói. “Thách thức đầu tiên là Việt Nam có thể duy trì được vị thế đó hay không.”
Việt Nam đã tháo gỡ một rào cản quan trọng khi cho phép nhà đầu tư tổ chức nước ngoài giao dịch mà không phải ký quỹ đủ 100% tiền trước khi mua, với các công ty chứng khoán đứng ra bảo đảm khả năng thanh toán trong thời gian chờ hoàn tất giao dịch. Tuy nhiên, cơ chế đối tác bù trừ trung tâm (CCP), được xem là giải pháp toàn diện hơn, dự kiến phải đến năm 2027 mới được triển khai.
Việc cải thiện hạ tầng thị trường cũng đóng vai trò then chốt đối với mục tiêu dài hạn của Việt Nam là gia nhập nhóm thị trường mới nổi của MSCI. Nâng hạng theo MSCI sẽ mang ý nghĩa rộng lớn hơn, bởi các bộ chỉ số của tổ chức này được nhiều nhà đầu tư chủ động và thụ động trên toàn cầu sử dụng làm tham chiếu.
Hiện MSCI vẫn xếp Việt Nam trong nhóm thị trường cận biên. Giới hạn sở hữu nước ngoài, tỷ lệ cổ phiếu tự do chuyển nhượng thấp và những hạn chế trong công bố thông tin là các rào cản tiếp tục ảnh hưởng đến khả năng tiếp cận thị trường.
Indonesia là một trường hợp cảnh báo đáng lưu ý: Nếu không đạt được tiến triển đầy đủ trong những lĩnh vực trên, thị trường cuối cùng có thể phải đối mặt với quá trình tham vấn về việc hạ phân loại từ thị trường mới nổi xuống thị trường cận biên.
Đối với Việt Nam, xử lý những hạn chế này cũng là một phần trong nỗ lực rộng lớn hơn nhằm [phát triển thị trường vốn theo chiều sâu và giảm sự phụ thuộc của nền kinh tế vào tín dụng ngân hàng.
“Nâng hạng không phải là đích đến cuối cùng, mà là vạch xuất phát của một cuộc chơi mới”, ông Minh nhận định. “Điều đó sẽ quyết định liệu Việt Nam chỉ đón nhận một làn sóng vốn ngắn hạn hay có thể trở thành điểm đến bền vững của dòng vốn quốc tế.”
* Nguồn bài báo của The Business Times tại đây